
El gobierno federal y la banca comercial anunciaron en 2026 una nueva ola de programas de crédito para pequeñas y medianas empresas, con montos de hasta 5 millones de pesos y garantías públicas de hasta 80% del riesgo. El anuncio llega mientras el diagnóstico de fondo no cambia: según cifras citadas por El Financiero, solo 14% de las pymes mexicanas tiene acceso a crédito formal, frente a cerca de 40% en Brasil, y más del 65% carece por completo de financiamiento bancario.
Qué anunció Nafin
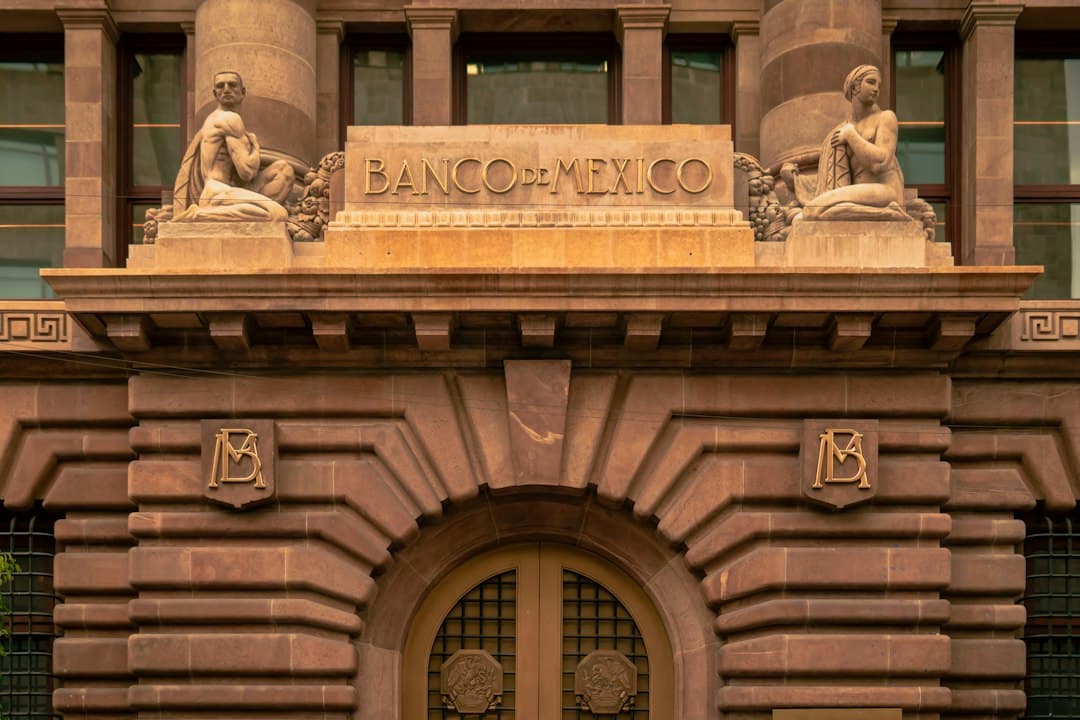
Carlos Torres Rosas, director general de Nacional Financiera (Nafin) y Bancomext, presentó el 10 de septiembre en la conferencia matutina del gobierno las opciones de financiamiento disponibles para empresarios que buscan capital de trabajo, expansión o sustitución de equipos de alto consumo energético1.
El esquema contempla productos diferenciados según el tamaño y la madurez del negocio. El programa Micro crédito ofrece hasta 500,000 pesos a tres años para empresas en etapa inicial que requieren capital de trabajo1. Para quienes nunca han tenido un préstamo bancario, Mi Primer Crédito llega hasta 5 millones de pesos a cinco años, un producto diseñado explícitamente para eliminar la barrera del historial crediticio que excluye a negocios formales pero sin trayectoria en la banca de desarrollo.
El reto que no resuelve el anuncio
El obstáculo central para ampliar el crédito a las pymes mexicanas sigue siendo el mismo: muchas compañías nunca han tenido un préstamo bancario y carecen de historial para acceder a su primer financiamiento formal2. Aunque el sistema financiero busca ampliar la colocación, miles de negocios permanecen fuera del circuito bancario.
En paralelo a los programas públicos, bancos como Santander planean colocar alrededor de 36,000 millones de pesos en crédito pyme durante 2026, lo que implicaría unos 16,000 nuevos préstamos y un crecimiento de originación superior al 20% anual2. Parte de ese financiamiento se canalizará a través de programas del Plan México respaldados por garantías de Nafin, que cubren cerca de 70% del riesgo del crédito y permiten a los bancos prestar a empresas con menor historial financiero.
El acceso a financiamiento formal permite enfrentar mejor los retos económicos
Abal Soneira, director de Pymes de Santander México
La brecha frente a otros países
El tamaño del problema estructural queda claro en la comparación internacional: el crédito formal alcanza solo al 14% de las pymes mexicanas, frente a cerca de 40% en Brasil, según datos citados por El Financiero3. La misma fuente apunta que más de 65% de las pymes carece de acceso a crédito formal, con obstáculos recurrentes como falta de información, requisitos estrictos y procesos largos.
Ese déficit de financiamiento no es solo un problema de acceso puntual: la mayoría de las pequeñas empresas necesita liquidez flexible —crédito revolvente para capital de trabajo— y no únicamente deuda a plazo fijo para comprar activos, un matiz que los programas públicos apenas empiezan a cubrir3.
Lo que hay que saber
- Mi Primer Crédito
Nafin ofrece hasta 5 millones de pesos a cinco años para empresas sin historial bancario previo.
- Garantía Nafin
Cubre cerca de 70% del riesgo del crédito para que la banca comercial preste a empresas con menor historial.
- Meta de Santander
El banco planea colocar 36,000 millones de pesos en crédito pyme durante 2026, unos 16,000 nuevos préstamos.
- Brecha de acceso
Solo 14% de las pymes mexicanas tiene crédito formal, frente a cerca de 40% en Brasil.
Qué significa para una pyme real
Para un negocio formal que nunca ha solicitado un préstamo bancario, la oferta de Mi Primer Crédito representa una puerta de entrada concreta al sistema financiero, con un plazo de cinco años que da margen para invertir en equipo o expansión sin presionar el flujo de caja de corto plazo1. Pero el acceso sigue dependiendo de que el negocio esté formalizado, tenga IMSS activo o cuente con la documentación fiscal en regla, requisitos que excluyen de entrada a buena parte del universo de micro y pequeñas empresas que operan de manera informal.
El riesgo de estos programas lo absorbe, en primera instancia, la banca de desarrollo a través de las garantías públicas; si la cartera de créditos respaldados por Nafin se deteriora, el costo recae sobre las finanzas públicas y no solo sobre los bancos comerciales que originan el préstamo. Por ahora, el resultado medible para 2026 dependerá de cuántas de esas 65 de cada 100 pymes sin crédito logren cruzar, por primera vez, la puerta de un banco.
Comentarios